
AKTUALIZOVÁNO 2026
Pronajímáte byt, dům nebo třeba garáž a dostáváte pravidelně nájemné?
Pak jde ve většině běžných případů o příjem z nájmu podle § 9 zákona o daních z příjmů. Neplatí ale, že jednoduše vezmete roční nájemné, vynásobíte ho 15 % a tím je hotovo.
Do výsledné daně vstupují výdaje, ostatní příjmy, případné daňové slevy a také to, zda jde skutečně o dlouhodobý nájem, nebo už spíš o poskytování ubytovacích služeb. Finanční správa přitom příjmy z běžného nájmu nemovitostí a bytů výslovně řadí pod § 9. Finanční správa České republiky
Co se při nájmu vlastně daní
Základem není automaticky celá částka, kterou během roku dostanete od nájemníka.
Zjednodušeně platí:
příjmy z nájmu − daňově uznatelné výdaje = dílčí základ daně z nájmu
Právě způsob uplatnění výdajů proto může mít na výslednou daň velký vliv.
Pronajímatel si může vybrat mezi dvěma základními možnostmi:
- skutečnými výdaji,
- výdajovým paušálem.
Obě varianty mají své výhody a není možné říct, že jedna je vždy lepší.
Varianta 1: výdajový paušál 30 %
Pokud nechcete dokládat skutečné výdaje, můžete u příjmů z nájmu uplatnit paušální výdaje ve výši 30 % z příjmů, maximálně však 600 000 Kč za rok.
Příklad:
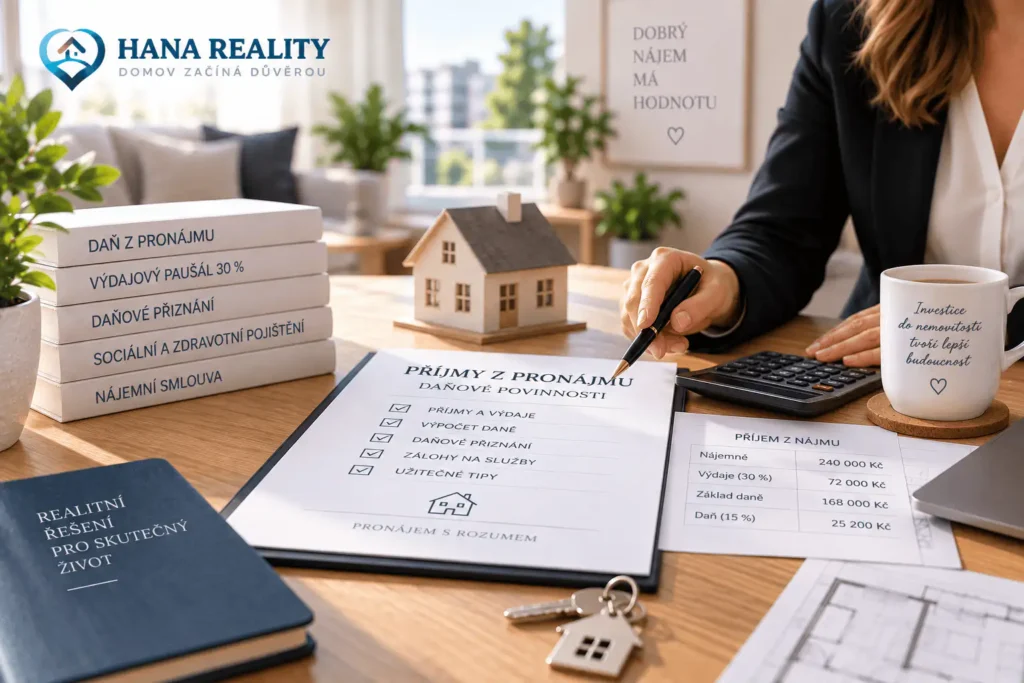
Za rok obdržíte na nájemném 240 000 Kč.
Paušální výdaje činí:
72 000 Kč
Dílčí základ daně z nájmu pak bude:
168 000 Kč
Výhodou je jednoduchost. Nemusíte dokazovat každou jednotlivou opravu nebo výdaj.
Zároveň ale platí důležitá věc: pokud použijete paušál, považují se za zahrnuté veškeré výdaje související s nájmem. Nemůžete tedy k paušálu ještě dodatečně připočítat například opravu koupelny nebo pojištění bytu. Finanční správa také požaduje vedení záznamů o příjmech a evidenci pohledávek.
Varianta 2: skutečné výdaje
Druhou možností je odečíst skutečně vynaložené a daňově uznatelné výdaje související s dosažením, zajištěním a udržením příjmů z nájmu.
Podle konkrétní situace mezi ně mohou patřit například některé:
- opravy a údržba,
- pojištění nemovitosti,
- daň z nemovitých věcí,
- odpisy nemovitosti,
- služby související se správou,
- další prokazatelné náklady přímo spojené s pronájmem.
Tady už ale doporučuji větší opatrnost.
Ne každý výdaj, který majitel považuje za „náklad na byt“, je automaticky daňově uznatelný a rozdíl může být například mezi opravou a technickým zhodnocením.
Při skutečných výdajích musí pronajímatel vést odpovídající evidenci příjmů, výdajů, případného odpisovaného majetku, pohledávek a dalších údajů.
Kdy se vyplatí paušál a kdy skutečné výdaje
Pokud máte byt v dobrém stavu a výdaje jsou relativně malé, může být 30% paušál jednoduchým a výhodným řešením.
Pokud jste naopak měli vysoké reálné náklady, může být výhodnější evidovat skutečné výdaje.
Typicky například tehdy, když:
- proběhly významnější opravy,
- nemovitost odepisujete,
- máte více souvisejících nákladů,
- nebo pronajímáte více nemovitostí.
Rozhodovat by ale měl výpočet, ne pocit.
U dražších nebo složitějších pronájmů proto dává smysl varianty před podáním přiznání porovnat s účetním nebo daňovým poradcem.
Jaká je sazba daně v roce 2026
Daň z příjmů fyzických osob má dvě sazby:
15 % a 23 %.
Pro rok 2026 se 15% sazba použije do základu daně 1 762 812 Kč. Vyšší 23% sazba se týká pouze části základu daně, která tuto hranici překročí. Neznamená tedy, že po jejím překročení se najednou celý váš příjem zdaní 23 %.
A pozor na ještě jednu věc:
tato hranice se neposuzuje jen podle samotného nájemného. V daňovém přiznání se řeší celkový základ daně podle pravidel zákona, takže roli mohou hrát i vaše další příjmy.
Proto zaměstnanec s vysokým platem a příjmem z nájmu může mít výsledek jiný než člověk, jehož jediným příjmem je pronájem jednoho bytu.
Musí pronajímatel podat daňové přiznání?
Základní obecné pravidlo říká, že daňové přiznání podává člověk, jehož roční zdanitelné příjmy přesáhnou 50 000 Kč, pokud nejde o příjmy osvobozené nebo zdaněné zvláštní srážkovou daní.
U zaměstnanců je ale situace přísnější.
Pokud máte příjmy ze zaměstnání a vedle nich jiné příjmy podle § 7 až § 10, tedy například nájem podle § 9, vzniká při splnění ostatních podmínek povinnost podat vlastní přiznání, pokud tyto další příjmy přesáhnou 20 000 Kč za rok.
To je časté překvapení.
Člověk je celý rok zaměstnaný a říká si:
„Daně za mě přece řeší zaměstnavatel.“
Jakmile ale začne mít významnější příjem z nájmu, nemusí už stačit roční zúčtování u zaměstnavatele.
Z nájmu se obvykle neplatí sociální pojištění
Běžný příjem z nájmu podle § 9 není samostatnou výdělečnou činností.
Proto se z něj standardně neodvádí sociální pojistné jako z podnikání. Česká správa sociálního zabezpečení výslovně rozlišuje příjem z nájmu podle § 9 od samostatné výdělečné činnosti. Česká správa sociálního zabezpečení
To je jedna z hlavních odlišností mezi běžným nájmem a podnikáním.
A co zdravotní pojištění?
Ani běžný příjem z nájmu podle § 9 sám o sobě nepředstavuje příjem, ze kterého by se vypočítávalo zdravotní pojistné stejně jako ze zaměstnání nebo podnikání.
Tady je ale jeden důležitý háček.
Pokud máte pouze příjmy z nájmu, nejste zaměstnanec, nejste OSVČ a zdravotní pojištění za vás neplatí stát, můžete se stát osobou bez zdanitelných příjmů – OBZP a zdravotní pojištění si musíte hradit sami. V roce 2026 činí pojistné OBZP 3 024 Kč měsíčně. VZP
Takže věta:
„Z pronájmu se zdravotní neplatí.“
je sice v zásadě správná, ale sama o sobě není úplná.
Nemovitost ve společném jmění manželů
Pokud příjem z nájmu plyne z nemovitosti ve společném jmění manželů, nezdaňuje ho každý z manželů napůl.
Příjmy z nájmu ze SJM se zdaňují pouze u jednoho z manželů. To platí i tehdy, pokud ze společného jmění plyne nájem z více nemovitostí různého typu.
To může být prakticky důležité i při plánování daňové situace rodiny.
Nájemné a zálohy na služby nejsou vždy totéž
V praxi nájemník často posílá jednu částku:
například 20 000 Kč měsíčně.
Jenže tato částka může obsahovat:
- vlastní nájemné,
- zálohy na vodu,
- teplo,
- služby domu,
- případně další platby.
Pro správné daňové posouzení je důležité, co která platba představuje a jak je s ní skutečně nakládáno.
Proto je už v nájemní smlouvě dobré nájemné a zálohy na služby jasně rozlišit.
Nejen kvůli daním, ale i proto, aby obě strany přesně věděly, za co platí.
Krátkodobé ubytování může být něco úplně jiného
Velký pozor na nabídky typu Airbnb nebo jiné krátkodobé ubytování.
To, že člověk „pronajímá byt“, ještě neznamená, že jeho příjem spadá automaticky pod § 9.
Finanční správa rozlišuje dlouhodobý nájem za účelem bydlení od poskytování krátkodobého ubytování se službami. Krátkodobé ubytovací služby mohou být považovány za samostatnou činnost podle § 7, nikoli za příjem z nájmu podle § 9.
A to už může změnit:
- způsob zdanění,
- sociální a zdravotní pojištění,
- živnostenské povinnosti,
- a případně také otázky DPH.
Takže tento článek se týká především běžného nájmu nemovitosti, nikoli provozování ubytovací služby.
Co si jako pronajímatel evidovat
I když využíváte jednoduchý 30% paušál, doporučuji mít v pořádku alespoň základní přehled:
- kolik nájemného jste skutečně obdrželi,
- za jaké období,
- zda máte neuhrazené pohledávky,
- co tvoří nájemné a co zálohy na služby,
- jaké výdaje jste měli,
- a jaký způsob výdajů chcete v daňovém přiznání použít.
Pokud uplatňujete skutečné výdaje, bude evidence samozřejmě podrobnější.
Dobré podklady nejsou důležité jen při případné kontrole.
Na konci roku vám hlavně ušetří nepříjemné hledání v bankovních výpisech, fakturách a e-mailech.
Jednoduchý příklad
Majitel pronajímá byt za:
18 000 Kč měsíčně
Roční příjem z nájemného je tedy:
216 000 Kč
Pokud použije 30% paušál:
výdaje: 64 800 Kč
Dílčí základ daně z nájmu:
151 200 Kč
Pokud by na tuto část základu připadala 15% sazba, odpovídající daň před zohledněním celkové daňové situace a případných slev činí:
22 680 Kč
To ale není univerzální odpověď na otázku:
„Kolik zaplatím na dani z pronájmu?“
Konečný výsledek závisí i na ostatních příjmech, výdajích, nezdanitelných položkách a slevách konkrétního člověka.
Proto berte podobný příklad jen jako ilustraci principu.
Pronajímat byt není totéž jako „jen vybrat nájem“
Dobře nastavený pronájem zahrnuje mnohem víc než nalezení nájemníka.
Majitel musí řešit:
- správně nastavenou nájemní smlouvu,
- zálohy na služby,
- vyúčtování,
- evidenci plateb,
- opravy,
- pojištění,
- a také své daňové povinnosti.
Daň z pronájmu přitom nemusí být složitá.
Nejdůležitější je vědět:
jaký druh příjmu máte, co skutečně daníte a jaké výdaje můžete uplatnit.
A pokud si nejste jistí, jestli konkrétní výdaj, způsob pronájmu nebo vaše celková situace spadá do jednoduchého režimu § 9, je lepší to ověřit před podáním přiznání než až při případné kontrole.
Článek shrnuje obecná pravidla platná k září 2026 a nenahrazuje individuální daňové poradenství. Daňové dopady se mohou lišit podle konkrétních příjmů, výdajů a dalších okolností poplatníka.
Pronajímáte byt či dům v Praze nebo Středočeském kraji a chcete mít jistotu spolehlivého nájemníka i správné smlouvy? Podívejte se, jak zajišťuji bezpečný pronájem nemovitosti, nebo se mi ozvěte přes kontakt.